중간고사 대비 연습
시험 대비 18문항 · 정답과 해설
원문과 검수 범위 안내
공식 정답이 없는 참고 자료입니다. 조건부 문항의 답은 단일 O/X로 확정하지 않습니다.
한 문항씩 풀고 검토 풀이를 확인한 뒤 다음으로 넘어갑니다. 조건부 O/X는 O·X 판단과 이유를 함께 적으세요. 서술형 자기평가는 자동 점수와 구분합니다.
원문 4번 · 절편 없는 OLS 출력
원문: 아래 결과는 R에서 선형회귀를 구축한 후 모델을 프린트해본 결과이다. 세부 문항에 답하시오.
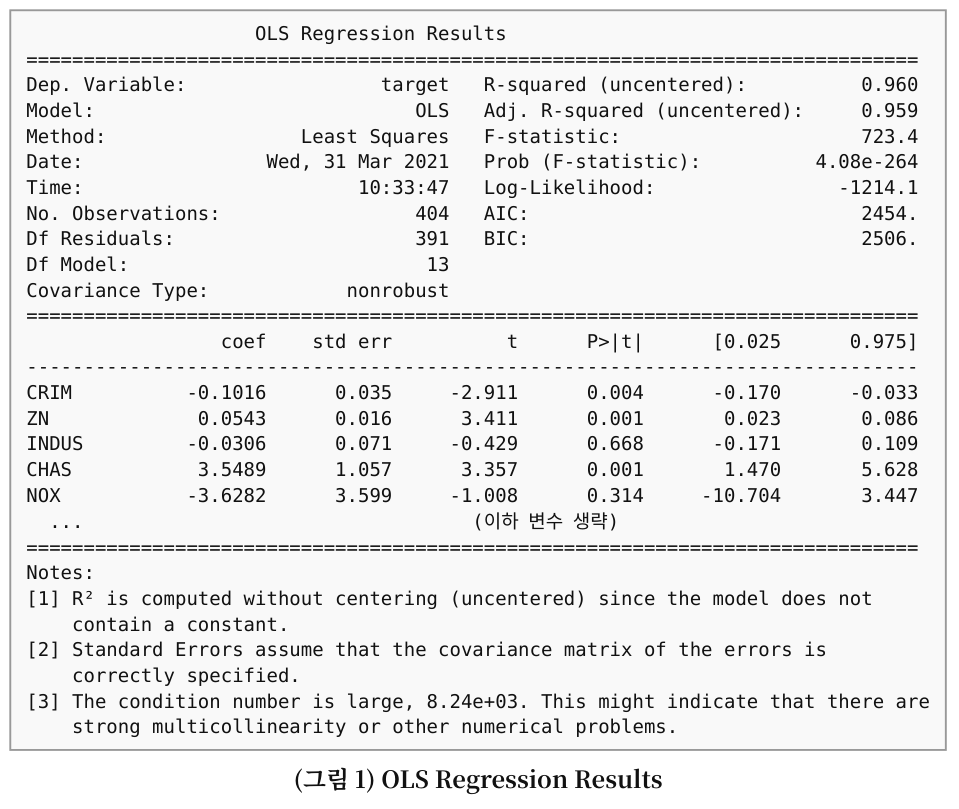
참고 PDF 1쪽의 복기 출력이다. CRIM~NOX 5개 행만 수록되었고 나머지 8개 항은 누락되었다. R²와 수정 R²는 uncentered(비중심화)이다. 출력의 2021년 날짜는 분석 출력 일시이며 시험 연도 근거가 아니다. 문항·그림 복기 및 누락 사항은 PDF 5쪽 안내를 따른다.
원문 4.1번
확인 범위 5개 계수만 확인됨. 4번 배점 미확인.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 검토 해설 · 공식 정답 아님.
출력 주석이 상수항이 없음을 명시한다. n=404, 잔차 자유도391, 모형 자유도13이므로 출력은 13개 계수의 모형이다. 참고 자료에는 5개 행만 있어 나머지 변수명과 계수를 복원할 수 없다. 위 식은 확인 가능한 부분식이며 완전한 13변수 식이 아니다. 적합값 ŷ를 쓰는 식에는 새 오차항을 더하지 않는다.
출처: 참고 PDF 1쪽. 복기 안내는 5쪽 참조.
자기평가 기준
- 확인 가능한 5개 계수와 부호
- 절편 없음
- 생략된 8개 항 및 자료 한계 명시
원문 4.2번
확인 범위 표에서 생략된 변수는 검정 불가. 4번 배점 미확인.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 검토 해설 · 공식 정답 아님.
다른 설명변수를 포함한 모형에서 각 계수에 대해 H₀: βⱼ=0을 양측 검정한다. p<.01이면 기각한다. 유의하지 않다는 것은 효과가 정확히 0이라는 증명이 아니다. 표의 신뢰구간은 95%이므로 1% 검정의 직접 기준으로 사용하지 않는다. nonrobust 표준오차의 모형 가정이 적절하다는 조건에서 출력 p값을 해석한다.
출처: 참고 PDF 1쪽. 복기 안내는 5쪽 참조.
자기평가 기준
- 5개 변수 판정
- p값과 .01 비교
- 누락 변수 판단 불가
원문 4.3번
확인 범위 4.3 문장은 복기 과정에서 보완됨. 배점 미확인.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 검토 해설 · 공식 정답 아님.
절편이 없는 출력이므로 R²ᵤ=1−SSE/Σyᵢ²이고, 수정값은 1−[SSE/(n−p)]/[Σyᵢ²/n]=1−n/(n−p)(1−R²ᵤ)이다. 여기서는 n=404, p=13, n−p=391이다. 출력값은 반올림되었으므로 표시된 .960으로 수정값을 재계산하면 원래 출력과 반올림 차이가 날 수 있다. 평균 중심화 SST와 (n−1)/(n−p−1)을 쓰는 절편 포함 공식과 구분한다. 변수를 추가해 SSE가 줄더라도 자유도 보정 후 수정 R²는 감소할 수 있다. 이 .960은 평균 주위 변동의 96%라는 통상적 해석이 아니라 0 예측 기준의 비중심화 적합도다.
출처: 참고 PDF 2쪽. 복기 안내는 5쪽 참조.
비중심화 공식 확인: statsmodels 공식 소스의 rsquared 및 rsquared_adj. 강의의 절편 포함 공식과 적용 조건을 구별한다.
자기평가 기준
- .960/.959
- 복잡도 및 자유도 보정
- 절편 없는 비중심화 정의
원문 4.4번
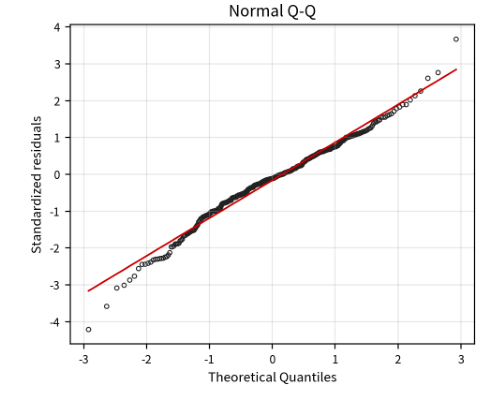
확인 범위 문장 보완 및 그림 재작성 명시. 배점 미확인.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 검토 해설 · 공식 정답 아님.
왼쪽 꼬리는 기준선 아래, 오른쪽 꼬리는 위에 놓인 점들이 보여 정규분포보다 두꺼운 꼬리 가능성을 살필 수 있다. 다만 다시 그린 복기 그림으로 원시험의 정확한 모양을 확정할 수 없으며, Q-Q 그림만으로 정규성을 증명하거나 기각 수준을 정할 수 없다. 이 그림은 정규성 진단이며 등분산성·독립성을 직접 확인하지 않는다.
출처: 참고 PDF 2쪽. 복기 안내는 5쪽 참조.
자기평가 기준
- 두 축과 직선 의미
- 꼬리 이탈의 신중한 해석
- 그림 복기 및 진단 범위 제한
원문 5.1번
확인 범위 5.1 문장은 복기 과정에서 보완됨.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 검토 해설 · 공식 정답 아님.
기본 개념으로 O다. 정확히는 한 설명변수가 다른 여러 설명변수의 선형결합으로 거의 설명되는 중복까지 포함한다. 모든 변수 쌍의 상관계수가 높아야 하는 것은 아니며, 오차항 사이의 독립성과도 다르다.
출처: 참고 PDF 3쪽. 복기 안내는 5쪽 참조.
원문 5.2번
연습 안내: O/X 판단과 그 판단에 필요한 조건을 서술하세요. AI 검토 답안으로 직접 채점합니다.
확인 범위 문장 보완본이며 var(y)의 조건부 표기 누락으로 공식 O/X 확정 불가.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 검토 해설 · 공식 정답 아님.
올바른 평균모형에서 E(ε|X)=0, Var(ε|X)=σ²I라면 Var(Y|X)=σ²I이다. X가 무작위이면 보통 Var(Y)=Var[f(X)]+σ²이므로 오차분산과 다르다. Gauss–Markov 조건에는 오차 무상관, 완전 공선성 없음도 필요하며 정규성은 필수가 아니다. 따라서 원문의 y를 고정 설계 조건부 확률변수로 쓴 것인지에 따라 판단이 달라진다.
출처: 참고 PDF 3쪽. 복기 안내는 5쪽 참조.
자기평가 기준
- 조건부/주변 분산 구분
- 가우스–마르코프 조건
- 선택한 O/X의 해석 명시
원문 5.3번
연습 안내: O/X 판단과 그 판단에 필요한 조건을 서술하세요. AI 검토 답안으로 직접 채점합니다.
확인 범위 복기 보완 문장이 가정을 생략하여 공식 O/X 확정 불가.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 검토 해설 · 공식 정답 아님.
올바른 선형 평균, 조건부 평균0, 등분산·무상관 오차, 설계행렬의 완전 열계수 조건 아래 OLS는 BLUE다. Best는 Y의 선형함수인 불편추정량 중 최소 분산이라는 제한된 비교다. 정규성은 필요하지 않으며 이분산·상관오차에서는 일반 OLS의 BLUE 성질이 보장되지 않는다.
출처: 참고 PDF 3쪽. 복기 안내는 5쪽 참조.
자기평가 기준
- 조건부 O/무조건 X 구분
- 핵심 가정
- BLUE 비교 범위
원문 5.4번
연습 안내: O/X 판단과 그 판단에 필요한 조건을 서술하세요. AI 검토 답안으로 직접 채점합니다.
확인 범위 복기 보완 문장의 발견/해결 의도가 불명확하여 수동 채점.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 검토 해설 · 공식 정답 아님.
공선성 진단은 VIF, 상태지수, 입력의 선형의존 구조 등을 확인한다. 중복 변수 제거와 축소추정은 계수 불안정성을 줄이는 대응이다. Ridge는 입력 자체의 상관을 제거하는 것이 아니라 추정을 안정화한다. Lasso도 상관된 변수 중 선택이 불안정할 수 있다. 전후 모형 비교는 참고가 되지만 원문의 발견을 해결로 조용히 바꾸어 채점해서는 안 된다.
출처: 참고 PDF 3쪽. 복기 안내는 5쪽 참조.
자기평가 기준
- 발견과 대응 구분
- 적절한 진단 지표
- 정규화의 역할
원문 5.5번
연습 안내: O/X 판단과 그 판단에 필요한 조건을 서술하세요. AI 검토 답안으로 직접 채점합니다.
확인 범위 복기 보완 문장의 불안정 범위와 임계값이 명확하지 않음.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 검토 해설 · 공식 정답 아님.
VIFⱼ=1/(1−Rⱼ²)이며 Rⱼ²는 Xⱼ를 나머지 설명변수에 회귀한 보조회귀 값이다. 원래 종속변수 y와의 직접 상관으로 계산하지 않는다. 큰 VIF는 다른 조건이 같을 때 계수분산이 팽창함을 나타내지만 5나10 등의 기준은 관행적 경고선이다. 예측 성능 저하나 모든 계수의 비유의성을 필연적으로 뜻하지 않는다.
출처: 참고 PDF 3쪽. 복기 안내는 5쪽 참조.
자기평가 기준
- 보조회귀와 VIF 공식
- 계수 분산 팽창
- 보편적 임계값/예측성능 단정 제한
원문 5.6번
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 검토 해설 · 공식 정답 아님.
상태지수는 설계행렬의 고유값 또는 특잇값을 이용한 다중공선성 진단이다. 등분산성은 잔차 대 적합값, Scale-Location 등의 폭 변화 및 적절한 이분산 검정으로 살핀다. 공선성과 오차분산 구조를 혼동하지 않는다.
출처: 참고 PDF 3쪽. 복기 안내는 5쪽 참조.
원문 5.7번
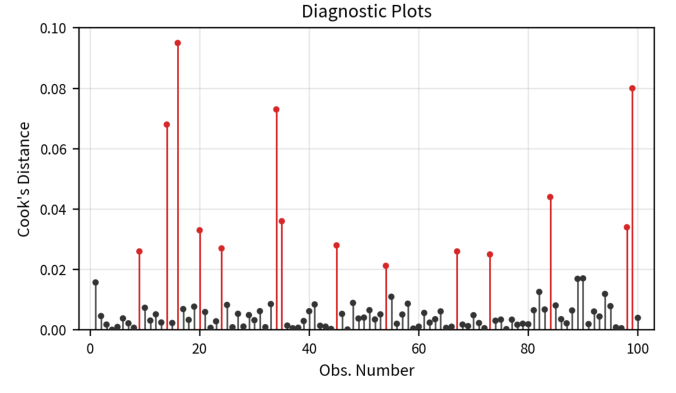
확인 범위 Cook 그림은 재작성된 복기 그림.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 검토 해설 · 공식 정답 아님.
앞부분의 관측치 영향력 설명은 맞지만 뒷부분은 틀리므로 전체 문장은 X다. Cook 거리는 관측 하나를 제외했을 때 회귀 적합이 얼마나 달라지는지 측정한다. 독립성은 시간순 잔차나 자기상관, 정규성은 Q-Q 그림 등으로 각각 살핀다. 큰 Cook 값만으로 정규성·독립성 위반을 판정하거나 관측치를 자동 삭제하지 않는다.
출처: 참고 PDF 3쪽. 복기 안내는 5쪽 참조.
원문 6.1번
연습 안내: O/X 판단과 그 판단에 필요한 조건을 서술하세요. AI 검토 답안으로 직접 채점합니다.
확인 범위 논리적으로 모호한 ≤ 표현. 표시된 +4는 복기자가 총12점을 균등 배분한 추정치로 실제 배점 미확인.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 검토 해설 · 공식 정답 아님.
동일 학습표본의 절편 포함 OLS에서는 잔차가 적합값 및 상수벡터와 직교하므로 중심화 SST=SSR+SSE가 이상치 유무와 무관하게 성립한다. 극단값은 계수나 제곱합 크기를 바꿀 수 있어도 이 투영 항등식을 깨지 않는다. ≤를 <로 바꾸어 읽으면 안 된다. 절편 없는 회귀에서는 중심화 분해가 일반적으로 보장되지 않으나 비중심화 Σyᵢ²=Σŷᵢ²+Σeᵢ²는 OLS 투영으로 성립한다. 특히 그림1은 절편 없는 별도 사례이므로 정의와 가정을 먼저 명시해야 한다.
출처: 참고 PDF 3쪽. 복기 안내는 5쪽 참조.
자기평가 기준
- ≤가 등식을 포함함
- 이상치와 무관한 OLS 직교성
- 절편 및 중심화 조건
원문 6.2번
연습 안내: O/X 판단과 그 판단에 필요한 조건을 서술하세요. AI 검토 답안으로 직접 채점합니다.
확인 범위 시간변화의 대상과 만족해야 한다는 가정의 범위가 모호함.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 검토 해설 · 공식 정답 아님.
각 ε의 주변분포가 N(0,σ²)라는 표기만으로 관측 사이 독립성은 따라오지 않는다. 시간에 따른 평균함수 변화, 오차분산 변화, 자기상관은 iid 가정을 위협할 수 있다. 반면 X의 주변분포만 변하고 Y=f*(X)+ε에서 같은 f*와 독립 iid 오차가 유지되면 오차 iid는 여전히 성립할 수 있다. OLS 계산 자체에는 iid가 필수는 아니고, Gauss–Markov 정리도 독립보다 약한 무상관 등의 조건을 사용한다.
출처: 참고 PDF 3쪽. 복기 안내는 5쪽 참조.
자기평가 기준
- 정규분포와 iid 구별
- 시간 변화의 가능성과 필연 구별
- OLS 계산과 추론 조건 구별
원문 6.3번
확인 범위 공식 정답은 없으며, 제곱손실의 편향·분산 분해를 기준으로 검토합니다.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 검토 해설 · 공식 정답 아님.
Bias는 편향, Variance는 분산이다. 고정 입력 x에서 제곱손실과 평균0 잡음 조건 아래 기대 예측제곱오차는 Bias(x)²+Var[ f̂(x) ]+σ²로 분해된다. Bias(x)=E학습자료[f̂(x)]−f*(x)는 반복 학습에서의 평균 예측과 참 조건부평균의 차이이며, Variance는 학습자료가 달라질 때 예측의 변동이다. 예측오차 전체를 Bias라 부르거나 Variance를 단순 편차로 부르는 앞부분이 틀리다. 실제 값은 잡음이 섞인 개별 y보다 참 함수 f*(x)로 읽어야 정확하며 이 분해는 선형회귀에만 국한되지 않는다.
출처: 참고 PDF 3쪽. 복기 안내는 5쪽 참조.
원문 7번
선형회귀의 목적식은 convex function에 해당하여 각 파라미터에 대해 미분의 0값을 기준으로 최적값을 찾는 과정을 설명하고 있다. 식 1과 식 2를 이용해서 \(\hat\beta_0\)와 \(\hat\beta_1\)가 식 3, 4와 같은 수식이 됨을 보이시오. (+10)
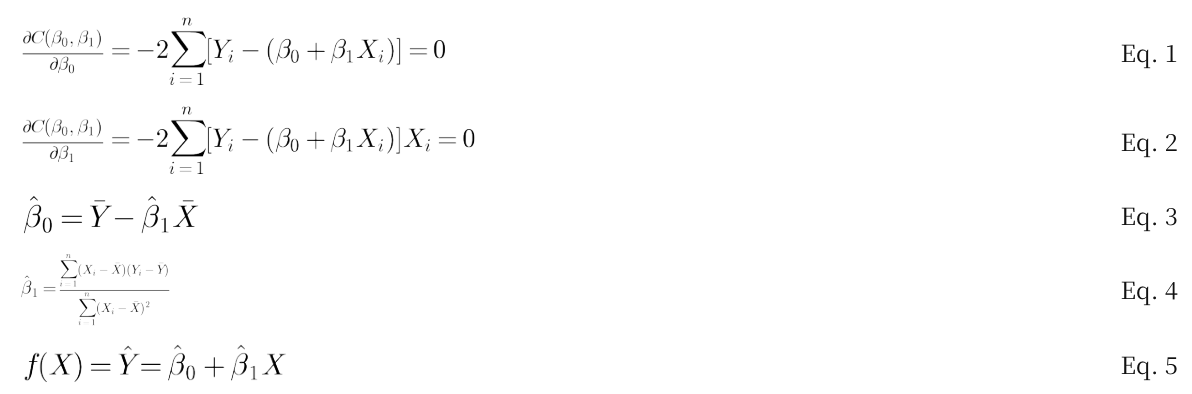
확인 범위 공식 정답은 제공되지 않았으며 해설과 자기채점 기준은 AI 보충 설명입니다.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 보충 설명 · 공식 정답 아님
목적함수를 \(C(\beta_0,\beta_1)=\sum_{i=1}^n(Y_i-\beta_0-\beta_1X_i)^2\)로 둔다. 식 1에서
\[\sum_iY_i-n\hat\beta_0-\hat\beta_1\sum_iX_i=0\quad\Longrightarrow\quad\hat\beta_0=\bar Y-\hat\beta_1\bar X.\]이것이 식 3이다. 식 2에 대입하고 항을 정리한다.
\[0=\sum_i X_i\{(Y_i-\bar Y)-\hat\beta_1(X_i-\bar X)\}.\]\(\sum_i(Y_i-\bar Y)=\sum_i(X_i-\bar X)=0\)이므로
\[\sum_i X_i(Y_i-\bar Y)=\sum_i(X_i-\bar X)(Y_i-\bar Y),\qquad \sum_iX_i(X_i-\bar X)=\sum_i(X_i-\bar X)^2.\]따라서 \(S_{xx}=\sum_i(X_i-\bar X)^2>0\)이면 식 4를 얻는다.
\[\boxed{\hat\beta_1=\frac{\sum_i(X_i-\bar X)(Y_i-\bar Y)}{\sum_i(X_i-\bar X)^2}},\qquad \boxed{\hat\beta_0=\bar Y-\hat\beta_1\bar X}.\]미분이 0이라는 조건만으로 모든 함수의 최소점을 판정할 수 있는 것은 아니다. 이 문제에서는 설계행렬 \(Z=[\mathbf1,\mathbf X]\)에 대해 \(\nabla^2C=2Z^TZ\), 임의의 벡터 v에 대해 \(v^T\nabla^2Cv=2\|Zv\|_2^2\ge0\)이므로 볼록하다. 따라서 정상방정식의 해는 전역 최소해다. \(n>0,S_{xx}>0\)이면 Z의 두 열이 독립이어서 해도 유일하다.
모든 X가 같으면 분모가 0이고 절편과 기울기를 개별적으로 식별할 수 없다. 이때도 최소해는 존재하지만 \(\beta_0+\beta_1\bar X=\bar Y\)를 만족하는 계수쌍이 여럿이다. 이 계산에는 오차의 정규성 가정이 필요하지 않다.
자기평가 기준
- 식 1을 정리하여 절편 공식 도출
- 식 2에 절편 공식을 대입하고 중심화 합의 0 성질 사용
- Sxx>0 조건과 기울기 공식 제시
- 볼록성에 의해 정상점이 전역 최소해임을 설명; Sxx=0에서 유일성 부재를 구분
원문 8번
정규화 선형모델인 Ridge, Lasso, Elastic net regression 중 모델 해석력(interpretation)이 좋은 모델과 일반화 성능(penalizing performance)이 높은 모델을 하나씩 정하고, 그 이유를 penalty term을 기준으로 설명하시오. (+5)
확인 범위 일반화 성능의 보편적 우승 모델은 없고 penalizing performance 표현도 모호합니다. 공식 정답 없이 조건을 명시한 예시 답안입니다.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 보충 설명 · 공식 정답 아님
해석력의 답안 예: Lasso. \(\lambda\sum_{j=1}^p|\beta_j|\)라는 L1 penalty는 일부 계수를 정확히 0으로 만들어 변수선택을 수행할 수 있다. 적은 변수로 설명하는 모형이 필요할 때 유리하다. 단, 상관된 변수 중 선택이 불안정할 수 있고, 해석이 간단하다는 것이 인과관계의 증명을 뜻하지 않는다.
Ridge는 \(\lambda\sum_{j=1}^p\beta_j^2\)로 계수를 연속적으로 축소하며 대체로 변수를 그대로 유지한다. Elastic net은 예컨대 다음 penalty로 두 특성을 결합한다.
\[\lambda\left[\alpha\sum_j|\beta_j|+\frac{1-\alpha}{2}\sum_j\beta_j^2\right],\quad 0\le\alpha\le1.\]일반화 성능의 조건부 답안 예: Elastic net. 상관된 설명변수들에 대한 L2 안정화와 L1 변수선택을 함께 원하는 상황에서 좋은 후보가 된다. 다만 세 모델 중 언제나 일반화 오차가 가장 작은 모델은 정할 수 없다. 신호가 여러 변수에 넓게 퍼져 있으면 Ridge가, 적은 변수에 집중되어 있으면 Lasso가 더 유리할 수도 있다. 검증자료 또는 교차검증으로 규제 강도와 혼합비를 선택하고, 최종 성능은 별도 평가자료로 확인한다. 변수의 척도도 penalty에 영향을 주므로 표준화를 고려한다.
원문의 penalizing performance는 일반화 성능의 표준 영어 표현이 아니다. 원문을 보존하되 여기서는 괄호 앞 한국어인 일반화 성능을 기준으로 해석했다. 공식 채점표가 없어 'Elastic net만 정답'이라고 단정하지 않는다.
외부 확인: scikit-learn Lasso 설명, ElasticNet 목적식. 이 절의 상세 정규화 비교는 수업의 공선성 대처 내용을 확장한 AI 보충 설명이다.
자기평가 기준
- Lasso와 L1 penalty 및 계수 0·변수선택을 연결
- Ridge의 L2와 Elastic net의 L1+L2를 구분
- 일반화 성능 선택에 데이터 조건과 근거 제시
- 보편적 성능 순위를 단정하지 않고 검증으로 선택; 합당한 조건을 제시한 Ridge/Lasso 선택도 허용
원문 9번
아래의 수식은 정규화(Regularization)의 개념을 설명하고 있다. 아래의 첫 번째 term, 두 번째 term이 각각 무엇을 의미하는가? λ의 의미는 무엇이고 이 값이 클 때와 작을 때는 어떻게 되는지 설명하시오. (+10)
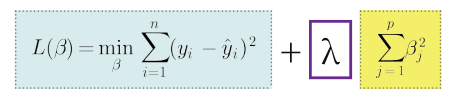
확인 범위 공식 정답은 제공되지 않았으며 해설과 자기채점 기준은 AI 보충 설명입니다.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 보충 설명 · 공식 정답 아님
그림의 최적화 대상은 다음과 같이 읽는다.
\[\min_{\beta_0,\beta_1,\ldots,\beta_p}\left\{\underbrace{\sum_{i=1}^n(y_i-\hat y_i)^2}_{\text{훈련 잔차제곱합}}+\underbrace{\lambda\sum_{j=1}^p\beta_j^2}_{\text{L2 규제항}}\right\},\quad \hat y_i=\beta_0+\sum_jx_{ij}\beta_j,\quad\lambda\ge0.\]첫 항은 훈련 관측과 예측 사이의 오차를 제곱하여 합친 적합 손실(SSE, RSS)이다. 둘째 항은 큰 기울기 계수에 비용을 부여하는 Ridge penalty다. 원문처럼 합의 지수가 j=1부터 p까지이면 절편 β₀은 벌점에 포함하지 않는다. 절편을 쓰지 않는 모형이면 최적화 변수에서도 β₀을 제외한다.
λ는 학습된 계수가 아닌 규제 강도 하이퍼파라미터다. 동일 자료와 손실 스케일에서 λ를 키우면 최적해의 \(\sum_j\hat\beta_j^2\)는 증가하지 않고 훈련 SSE는 감소하지 않는다. 각 개별 계수의 절댓값이 모든 구간에서 반드시 단조 감소한다는 뜻은 아니다. 강한 규제는 추정 분산을 줄이는 대신 편향과 과소적합 위험을 높일 수 있다.
λ=0이면 OLS이고, 작은 양의 λ는 약한 축소다. λ→∞이면 벌점 대상 기울기들이 0으로 수렴한다. 절편을 벌점 없이 적합했다면 예측은 상수인 훈련 반응평균 쪽으로 간다. Ridge는 유한한 λ에서 일반적으로 Lasso처럼 정확한 0 계수를 만들며 변수를 선택하는 방법은 아니다.
정규화를 강화한다고 검증·시험 오차가 항상 좋아지는 것은 아니다. SSE를 MSE 또는 SSE/(2n)로 바꾸면 같은 수치의 λ라도 상대적인 규제 강도가 바뀐다. 원문은 손실함수 L과 min 표기를 함께 사용하지만, 최소화할 두 항의 의미는 위와 같다.
자기평가 기준
- 첫 항을 훈련 잔차제곱합으로 설명
- 둘째 항을 L2 계수 규제로 설명하고 절편 제외 범위 확인
- λ≥0 및 큰/작은 λ의 규제 효과와 λ=0을 설명
- 훈련 적합과 일반화 성능을 구별; 강한 규제의 과소적합 가능성 설명
원문 10번
아래는 Ridge regression에 대한 식을 보여준다. 이때 1) λ와 t의 관계를 설명하고, 우측의 β₁, β₂ 측면의 그림에서 2) 빨간색 원이 표현하는 의미를 간단히 표현하시오. (+10)
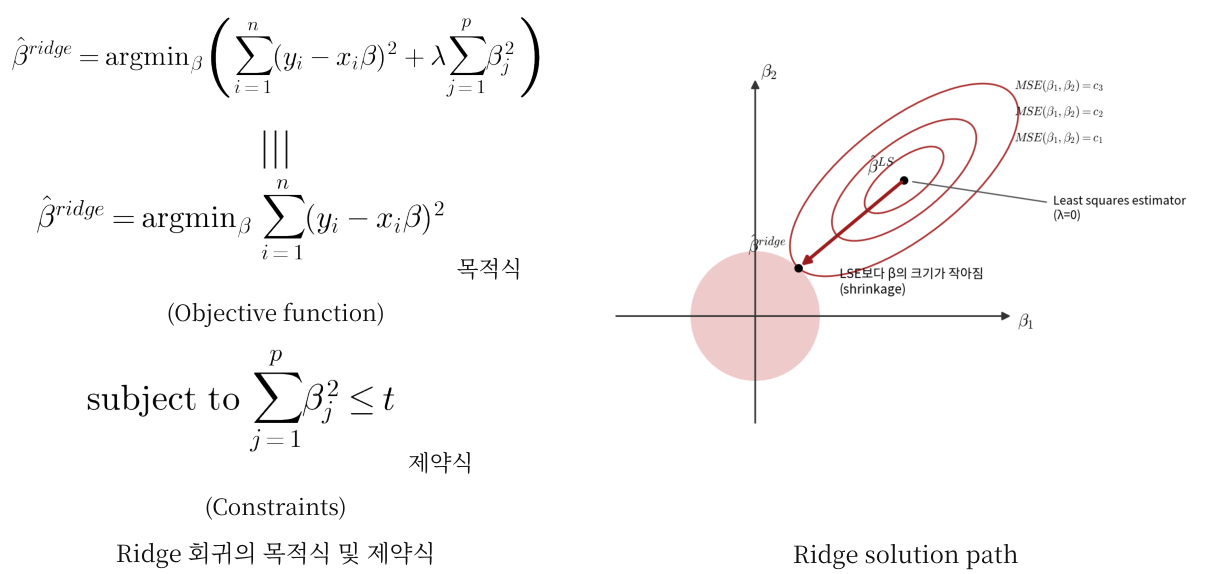
확인 범위 Ridge 그림은 복기하여 다시 그린 것으로 점의 위치를 정확한 수치나 접점으로 읽을 수 없습니다. λ–t 대응의 수학적 설명은 AI 보충 해설입니다.
해설
공식 정답이 아닙니다. 아래 조건과 근거를 함께 확인하세요.
AI 보충 설명 · 공식 정답 아님
\(f(\beta)=\mathrm{SSE}(\beta)\), \(g(\beta)=\sum_{j=1}^p\beta_j^2\)로 두면 벌점형은 \(\min_\beta f(\beta)+\lambda g(\beta)\), 제약형은 \(\min_\beta f(\beta)\;\text{subject to }g(\beta)\le t\)다. \(\lambda\ge0,t\ge0\)이며 절편은 통상 g에서 제외한다.
벌점형의 최적해 \(\hat\beta_\lambda\)를 구한 뒤 \(t=g(\hat\beta_\lambda)\)로 잡으면 이 해는 제약형의 최적해이기도 하다. 그 t 이하에서 더 작은 SSE를 갖는 해가 있다면 벌점형 목적함수도 더 작아져 원래 최적성에 모순되기 때문이다.
역방향은 볼록 최적화의 조건을 확인한다. t>0이면 엄격히 가능한 점(기울기 0)이 있어 KKT 조건이 적용되며, 적절한 라그랑주 승수 λ≥0에 대해
\[\nabla f(\hat\beta)+\lambda\nabla g(\hat\beta)=0,\quad g(\hat\beta)\le t,\quad \lambda\{g(\hat\beta)-t\}=0.\]λ>0이면 제약이 활성화되어 g=t이다. t가 OLS 계수 제곱합 이상으로 충분히 크면 OLS를 허용하고 λ=0에 대응할 수 있다. t=0에서는 기울기를 정확히 0으로 제한하므로 일반적으로 λ→∞의 극한으로 이해해야 한다. 따라서 모든 t와 유한한 λ가 항상 일대일 대응한다고 쓰지 않는다.
방향은 반대지만 단순 역수는 아니다. λ₂>λ₁의 두 최적성 부등식을 더하면 \((\lambda_2-\lambda_1)\{g(\hat\beta_{\lambda_2})-g(\hat\beta_{\lambda_1})\}\le0\)이다. 즉 대응하는 t는 λ의 비증가 함수다. 관계는 자료와 손실의 스케일에 따라 달라지며 t=1/λ를 뜻하지 않는다.
그림 해석: 원점 중심의 붉게 채운 원판은 \(\beta_1^2+\beta_2^2\le t\)인 L2 제약 허용영역이다. 반지름은 t가 아니라 \(\sqrt t\)이며, 경계만은 등호를 만족한다. OLS 추정치 주위의 기울어진 붉은 타원들은 같은 SSE(또는 상수 배율의 MSE)를 갖는 손실 등고선이다. OLS가 허용영역 밖에 있으면 허용영역과 만나는 가장 낮은 손실 등고선의 경계 접점이 Ridge 해이고, 안에 있으면 OLS가 그대로 해다.
복기 그림의 한계: PDF가 밝히듯 이 그림은 다시 그린 모식도다. 그림에는 Ridge 해를 원 경계 부근에 표시했지만, 눈금과 원자료가 없어 접점의 정밀한 좌표나 λ·t의 수치를 복원할 수 없다. 수학적으로 정확한 해석은 제약식과 최적조건에 근거한다. 붉은색이라는 이유로 원판과 손실 타원을 혼동하지 않는다.
자기평가 기준
- λ 증가와 대응 t 비증가 및 규제 강화 방향 설명
- λ와 t가 단순 역수 또는 항상 일대일 관계가 아님을 구분
- 원판을 β₁²+β₂²≤t, 반지름 √t인 허용영역으로 설명
- 손실 타원과 제약 원판을 구분하고 OLS 안/밖에 따른 최적점 설명
- 벌점형과 제약형의 대응 조건 및 복기 도식의 한계를 존중